Menü schließen
PlusvisionenPlusvisionen
  • Aktien
  • Zertifikate
  • Signale
  • Börsenvisionen
  • Plusvisionen
  • News
  • Interview
  • Analysten
  • Cash Test Dummy
Aktuell

Symrise-Aktie // Vor neuem Aufwärtsschub?

13. Oktober 2026

Fraport-Aktie // Kein gutes Umfeld

12. Oktober 2026

IVU Traffic-Aktie // Nebenwerte-Perle

9. Oktober 2026

Warren Wise // DAX-KI-Analysen und Börsen-Wissen als Podcast

8. Oktober 2026
RSS X (Twitter) Facebook
Breaking
  • Symrise-Aktie // Vor neuem Aufwärtsschub?
  • Fraport-Aktie // Kein gutes Umfeld
  • IVU Traffic-Aktie // Nebenwerte-Perle
  • Warren Wise // DAX-KI-Analysen und Börsen-Wissen als Podcast
  • SGL Carbon-Aktie // Robuste Geschäftsentwicklung
  • Nemetschek-Aktie // Wendeformation?
  • Secunet-Aktie // Großauftrag beflügelt
  • Continental-Aktie // Überraschend attraktiv
RSS X (Twitter) Facebook
PlusvisionenPlusvisionen
  • Aktien
  • Signale
  • News
  • Börsenvisionen
  • Plusvisionen
  • Interview
  • Analysten
  • Anleihen
  • CTD
  • PlusAcademy
  • Outvisions
PlusvisionenPlusvisionen
Börsenvisionen

R. Stahl-Aktie // Wäre da Russland nicht, aber gut

Thomas Schumm17. April 20243 Min.0
Aufrufe 4162
Link kopieren Email X / Twitter WhatsApp Facebook LinkedIn Telegram
Folgen Sie uns
Google News Facebook X (Twitter)
R. STAHL

Der Explosionsschutzspezialist R. Stahl hat, was den Geschäftsverlauf angeht, ein erfolgreiches Jahr hinter sich. Umsatz und operativer Gewinn steigen deutlich. Beim Konzernergebnis steht allerdings nur eine schwarze Null, da eine Russland-Beteiligung komplett abgeschrieben wurde.

Nach (sehr) schwierigen Jahren steigert R. Stahl den Umsatz 2023 um 20,5 Prozent auf 330,6 Millionen Euro, was über dem Prognose-Korridor von 305,0 bis 320,0 Millionen Euro liegt. Gute Nachfrage kam aus der LNG- und Gasindustrie sowie aus dem Pharmasektor. In der chemischen Industrie zeigte sich – vor allem in Deutschland und Europa – zur Jahresmitte aber eine Nachfragedelle.

Der Auftragseingang 2023 verbesserte sich dennoch um 9,3 Prozent auf 342,5 Millionen Euro. Positiv: Die Lage auf den Beschaffungsmärkten hat sich entspannt. Die Aufträge können somit auch abgearbeitet werden. In Amerika profitierten R. Stahl weiterhin von der guten Auftragslage aus dem Öl- und Gassektor. Im neu zu errichtenden AKW Hickley Point C in Großbritannien hat sich R. Stahl bei der LED-Technik mit seinem Angebot durchgesetzt.

Preiserhöhungen und ein striktes Kostenmanagement führten im Jahr 2023 zu einem Anstieg des operativen Gewinns (Editda) um 73,0 Prozent auf 38,6 Millionen Euro. Die Ebitda-Marge betrug damit 11,7 Prozent.

Nach Abschreibungen sieht es allerdings nicht ganz so rosig aus. Die Beteiligung von 25 Prozent an der russischen Gesellschaft an Zavod Goreltex in St. Petersburg wurde vollständig wertberichtigt, was zu einer nicht zahlungswirksamen Belastung des Konzernergebnisses von 15,4 Millionen Euro führte. So schrumpft der Gewinn je Aktie von 0,30 auf 0,03 Euro. Der freie Cash-flow klettert dagegen von minus 4,4 auf plus 0,3 Millionen Euro.

Auf Basis vorläufiger Zahlen verbesserte der Explosionsschutzspezialist im ersten Quartal 2024 den Umsatz um 8,5 Prozent auf 84,7 Millionen Euro. Der Auftragseingang erholte sich mit 92,3 Millionen Euro deutlich gegenüber dem Vorquartal als 74,5 Millionen Euro erreicht wurden.

Für das Jahr 2024 erwartet R. Stahl ein weiteres Wachstum, auch wenn die Dynamik etwas schwächer sein dürfte als 2023. Der Konzernumsatzes soll zwischen 335 und 350 Millionen Euro liegen bei einem Ebitda von 35 bis 45 Millionen Euro. Der freie Cash-flow könnte sich bei einem mittleren einstelligen positiven Millionen-Euro-Betrag einpendeln.

Auch wenn es Risiken durch hohe Investitionen, zunehmenden Wettbewerbsdruck und Preissensibilität der Kunden sowie steigende Personalkosten gibt, erscheint R. Stahl mit einem Börsenwert von aktuell 139,1 Millionen Euro defensiv bewertet. Bei einem geschätzten Konzernergebnis von rund 13,0 Millionen Euro im laufenden Jahr, ergäbe sich ein Kurs-Gewinn-Verhältnis (KGV) von lediglich gut zehn. Auf eine Dividende müssen Aktionäre einstweilen jedoch weiter verzichten.

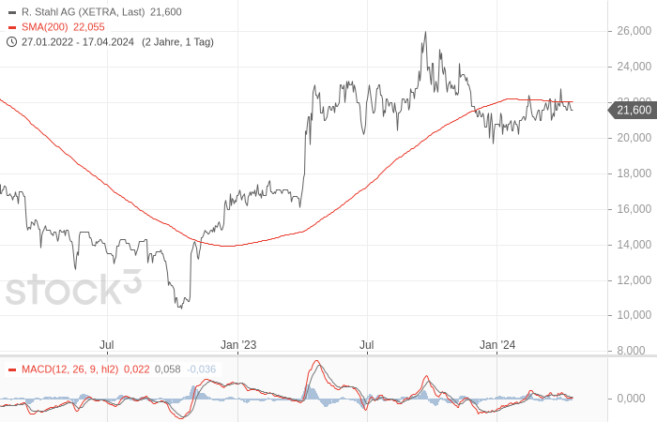
R. Stahl-Aktie (Tageschart): 200-Tage-Linie als Barriere
R. Stahl
Bildquelle: R. Stahl; Chartquelle: stock3.com

Empfehlung

Symrise-Aktie // Vor neuem Aufwärtsschub?

Fraport-Aktie // Kein gutes Umfeld

IVU Traffic-Aktie // Nebenwerte-Perle

Einen Kommentar schreiben

Aktuell

Symrise-Aktie // Vor neuem Aufwärtsschub?

13. Oktober 2026

Fraport-Aktie // Kein gutes Umfeld

12. Oktober 2026

IVU Traffic-Aktie // Nebenwerte-Perle

9. Oktober 2026

Warren Wise // DAX-KI-Analysen und Börsen-Wissen als Podcast

8. Oktober 2026
Interviews

Interview Jörg Frehse – MHP Hotel // Premium aus Überzeugung

7. August 2026

Schnell ein paar Fragen an Jörg Frehse, Vorstandssprecher (CEO) der MHP Hotel AG (MHP), über das Rekordquartal Q2 2026, weiteres Wachstum mit neuen Premiumhotels in Düsseldorf und Frankfurt und ehrgeizige Analystenkursziele: „Jeder neue Standort muss einen klaren Mehrwert für unsere Aktionäre liefern.“

Interview Drotleff / Pech – Mensch und Maschine // KI – mehr Chance, denn Risiko

23. Juli 2026

Interview mit Adi Drotleff, Chairman der Mensch und Maschine Software SE (MuM) und CFO Markus Pech über das Rekordergebnis im ersten Halbjahr 2026, den Erfolgsfaktor Kostendisziplin, die KI als „hilfreiches Tool“ und „sehr hohe kurz- und mittelfristige Wachstumschancen“. Das Ziel der Gewinnverdopplung bis 2030 steht.

Interview Johannes Schmidt – Indus Holding // Nicht euphorisch, aber zuversichtlich

27. März 2026

Schnell ein paar Fragen an Johannes Schmidt, Vorstandschef der Indus Holding (620010), zur Entwicklung im Jahr 2025, zu den Prognosen für das nun laufende Geschäftsjahr, zu geplanten Zukäufen, möglichen Verkäufen, zu den vorhandenen Marktchancen und zu den Risiken, die das geopolitische Umfeld aktuell mit sich bringt.

RSS X (Twitter) Facebook
  • Impressum
  • Mission
  • Awards
  • Datenschutz
  • Risikohinweis
Plusvisionen 2009-2026 // Diamant Kommunikation Schumm Raum

Oben schreiben und Enter zum Suchen drücken. Esc zum Abbrechen drücken.