

Manchmal sind es die nackten Zahlen, welche die Problem deutlich machen. Die Umweltbank war einst eine Ertragsperle. Noch im Jahr 2019 erwirtschaftete die Bank, die grüne Geldanlagen für Privatkunden anbietet und ökologische Projekte finanziert, mit einem Euro Aufwand einen Ertrag von 2,50 Euro. Im vergangenen Jahr blieb von einem Euro Aufwand allerdings nur ein Ertrag von 97 Cent.
In den zurückliegenden Jahren ist der Verwaltungsaufwand kontinuierlich gestiegen, von 34,6 Millionen Euro im Jahr 2019 auf 57,8 Millionen Euro im Jahr 2023. Gleichzeitig reduzierte sich die wichtige Ertragsquelle Zinsergebnis in diesem Zeitraum bei der Umweltbank von 63,2 Millionen Euro auf 41,1 Millionen Euro.
Die Umweltbank hat ein Transformationsprogramm – „Umwelt.neo“ – angestoßen. Aus der Umweltbank soll eine nachhaltige Direktbank werden, weshalb auch Beteiligungen schrittweise abgestoßen werden und das Neugeschäft mit Verbraucherkrediten eingestellt wird. Fokussierung auf die Kerngeschäftsfelder nennt das der neue Vorstand.

Konkret: Geplant ist ein Ausbau des Passivgeschäft, um mögliches Wachstumspotential der Einlagen zu nutzen. Zugleich soll die Erfahrung im Projektgeschäft für weiteres Wachstum genutzt werden, gerade im Segment der erneuerbaren Energien.
Das wird zunächst noch kosten: Im laufenden Jahr 2024 rechnet der Vorstand mit einem weiteren Übergangsjahr mit einem geschätzten Vorsteuerergebnis zwischen minus 15 und minus 20 Millionen Euro. Grund dafür sind vor allem Aufwendungen im Neukundengeschäft und IT-Investitionen. Durch die teilweise Auflösung von Rückstellungen ist ein positives Jahresergebnis geplant. Die Bank verfügt über Vorsorgereserven für allgemeine Bankrisiken in Höhe von 146 Millionen Euro.
Der Vorstand erwartet, dass die strategische Neuausrichtung zu einer positiven Geschäftsentwicklung ab 2025 führen wird. Zum Vergleich: 2023 betrug der Gewinn vor Steuer 1,1 Millionen Euro und 37,6 Millionen Euro im Jahr 2019.
„Wir wollen auch in Zukunft im Privat- und Firmenkundengeschäft deutlich wachsen und werden die Kundengewinnung in diesem Bereich weiter forcieren. Das Wachstum unterlegen wir mit Innovationen, neuen Produkten und Investitionen. So soll mittelfristig die nachhaltige Direktbank in Deutschland entstehen, die sich mit einfachen, digitalen sowie nachhaltigen Produkten und Services positioniert“, so Vorstandssprecher Dietmar von Blücher.
Bis 2028 (!) hat der Vorstand ehrgeizige Ziele: Dann soll die Umweltbank über 500.000 Kunden (derzeit: 131.678) und Einlagen von 5,3 (2,9) Milliarden Euro verfügen, das Neukreditvolumen soll mehr als eine Milliarden Euro (brutto) betragen und das Cost-Income-Verhältnis unter oder bei 60 Prozent liegen, was bei einem Euro Aufwand einen Ertrag von etwa 1,70 Euro bedeuten würde.
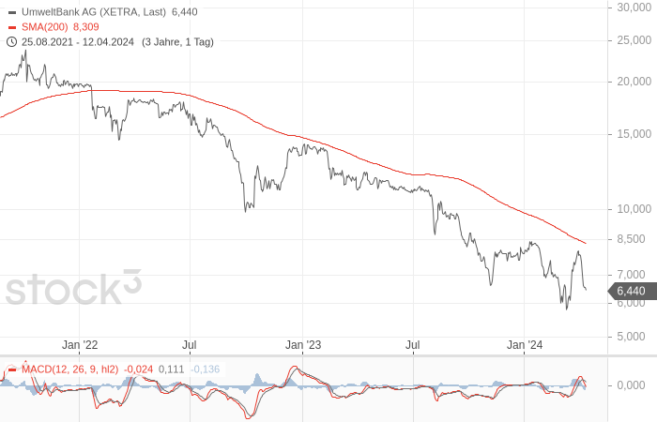
GBC Research sieht derzeit (26. März 2024) einen fairen Wert für die Aktie der Umweltbank von 9,60 Euro, bei einem aktuellen Kurse von 6,40 Euro Bislang bezifferte GBC den fairen Wert auf 13,80 Euro.
Die starke Reduktion des fairen Wertes sei in erster Linie auf die niedrigeren Prognosen der Geschäftsjahre 2024 und 2025 zurückzuführen, die zudem eine niedrigere Basis für unsere erstmaligen Prognosen für das Geschäftsjahr 2026 bilden. Nach dem starken Kursrückgang der Umweltbank-Aktie sei das Kurspotenzial trotz der Reduzierung des Kursziels aber unverändert hoch, weshalb GBC Research weiterhin das Rating Kaufen vergibt.
Umweltbank-Aktie (Tageschart): Abwärtstrend